Actualités
L’or après le record : ce qu’une correction change pour un producteur
Après un sommet à 5 589 dollars l’once en janvier, le cours est retombé autour de 4 000. Lecture d’un marché qui reste haut, du point de vue de celui qui vend sa production.
Publié le
Le 28 janvier 2026, l’or a touché 5 589 dollars l’once, son plus haut historique. Début août, il évolue au-dessus de 4 000 dollars, soit près de 28 % sous ce sommet, après le pire trimestre depuis 2013.
Un recul, pas un effondrement
Il faut tenir les deux bouts. Le repli est net et rapide. Mais 4 000 dollars l’once reste un niveau que le marché n’avait jamais vu avant cette décennie, et la demande institutionnelle ne faiblit pas : les banques centrales ont acheté 244 tonnes nettes au premier trimestre, et 89 % des soixante-seize banques interrogées par le World Gold Council s’attendent à voir les réserves mondiales augmenter cette année.
Autrement dit, ce sont les flux financiers — les sorties des fonds indiciels — qui expliquent la correction, pas un retournement de la demande physique.
Ce que cela déplace pour un producteur
Trois choses, dans l’ordre où elles se posent.
- Le calendrier de vente. Une production régulière lisse mécaniquement le prix moyen ; c’est un avantage quand le marché est volatil, et une contrainte quand il monte.
- Le financement des campagnes. Un cours élevé finance l’extraction suivante ; une correction de 28 % resserre cette marge, sans la supprimer aux niveaux actuels.
- L’arbitrage entre vente immédiate et stockage. Il dépend moins des prévisions que de la trésorerie disponible.
Ce que disent les prévisionnistes
Elles divergent, ce qui est en soi un renseignement. J.P. Morgan voit l’once à 6 000 dollars d’ici la fin de l’année. Standard Chartered retient une moyenne de 4 650 dollars au quatrième trimestre.
Un écart de cette ampleur entre deux maisons sérieuses invite à ne fonder aucune décision d’exploitation sur une prévision de cours. Les cours affichés sur ce site sont indicatifs, mis à jour quotidiennement, et servent de repère — pas de base contractuelle.
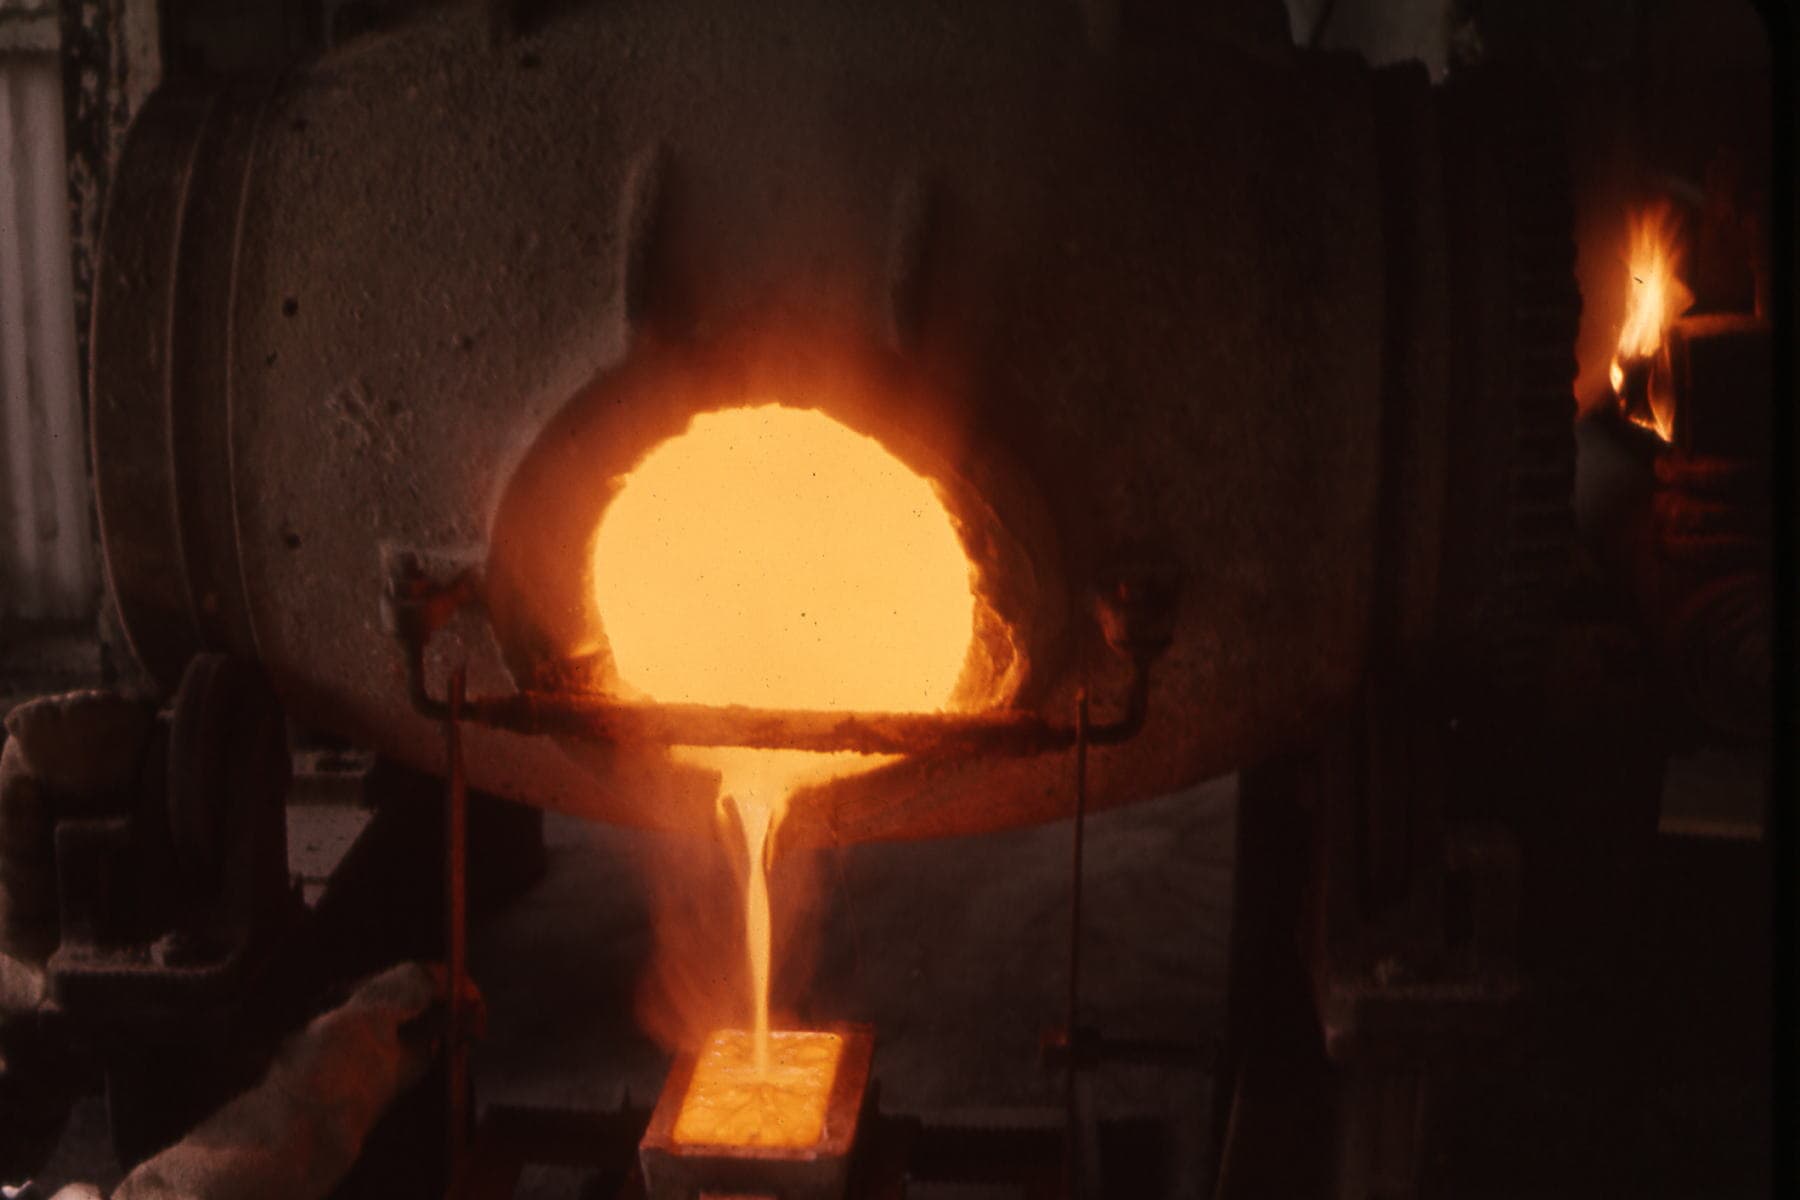
Sources : World Gold Council, J.P. Morgan Global Research. Photographie : Calistemon, CC BY-SA 4.0.